华北地区水泥砂石料供应趋势:2024年建材市场动态观察
2024年开春以来,华北建材市场经历了一轮明显的供需调整。不少施工方和搅拌站都在问同一个问题:为什么水泥价格波动收窄,而砂石料的到厂价却持续坚挺?要回答这个问题,需要从供应端和政策端同时切入。
一、环保管控与矿山整治下的供应现状
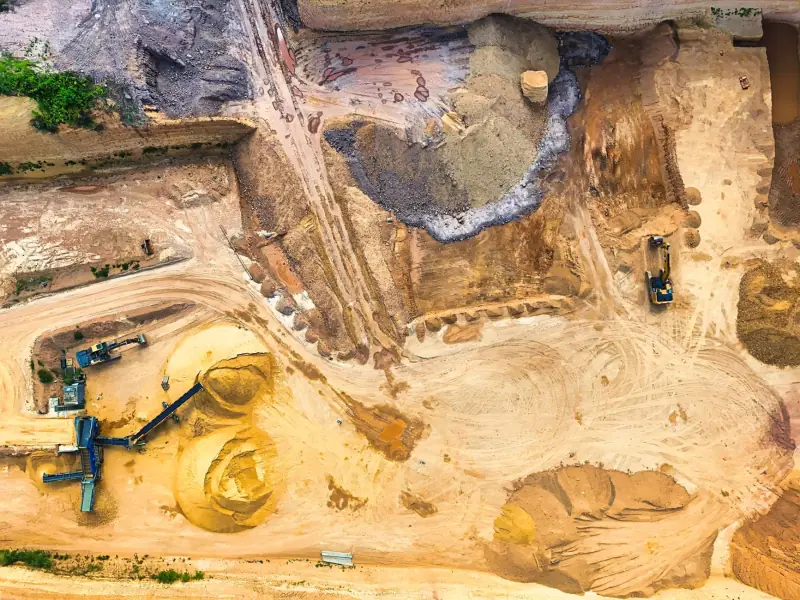
河北、山西两地的露天矿山整合仍在推进。以石家庄、太原周边为例,大量小型石子开采点被关停或合并,合规矿权集中在少数几家大型企业手中。这直接导致机制砂和石粉的产能弹性下降——以前行情好时小矿可以迅速扩产,现在复产周期被拉长到3-6个月。
与此同时,水泥行业执行错峰生产的天数比去年增加了约15天。山西部分熟料线在采暖季结束后才陆续恢复,库存低位运行成为常态。供应端的刚性约束,是价格坚挺的根本原因。
二、物流成本与运输半径的重新计算
砂石料是低值重货,运输半径通常不超过150公里。华北地区柴油价格虽有回落,但超载治理持续收紧,单车载重下降明显。以机制砂为例,从邢台运至衡水的实际到厂成本中,运费占比已从2022年的28%升至35%左右。
这倒逼下游企业重新选择供应商。靠近铁路专用线或水运码头的砂石集散地,优势正在放大。石粉作为掺合料,因单位价值更低,对运距更为敏感,本地化采购趋势愈发明显。
三、技术端:机制砂品质与级配优化
天然砂资源枯竭已是不可逆的事实。当前华北市场流通的砂石料中,机制砂占比超过七成。但机制砂的细度模数、石粉含量和颗粒形貌差异很大,直接影响混凝土外加剂用量和强度。
实用的做法是:
- 控制石粉含量在8%-12%之间,过高会增大需水量,过低则影响和易性;
- 采用两级破碎+整形工艺,降低针片状石子比例;
- 搭配使用部分天然砂,改善连续级配,减少泌水。
这些调整不需要大改配合比,但能显著降低胶凝材料用量,在水泥价格高位时尤其划算。
四、采购与库存的实操建议
面对供应趋紧的局面,建议中小型搅拌站和施工方采取以下策略:
- 与至少两家砂石料供应商签订季度框架协议,锁定基础量;
- 对石粉和机制砂分别设置安全库存,通常不低于7天用量;
- 关注当地矿山复产公告和水泥错峰停窑时间表,提前调整采购节奏。
山西海旭建筑材料销售有限公司长期跟踪华北地区建材供应变化,在水泥、石子、石粉等品类上积累了稳定的上游渠道。从当前趋势看,2024年下半年砂石料供应仍将维持紧平衡,价格大幅回落的可能性不大。对于用材企业来说,与其等待降价,不如把精力放在级配优化和供应链稳定上——这才是真正能消化成本压力的路径。