山西建筑砂石骨料供需形势及水泥价格波动分析
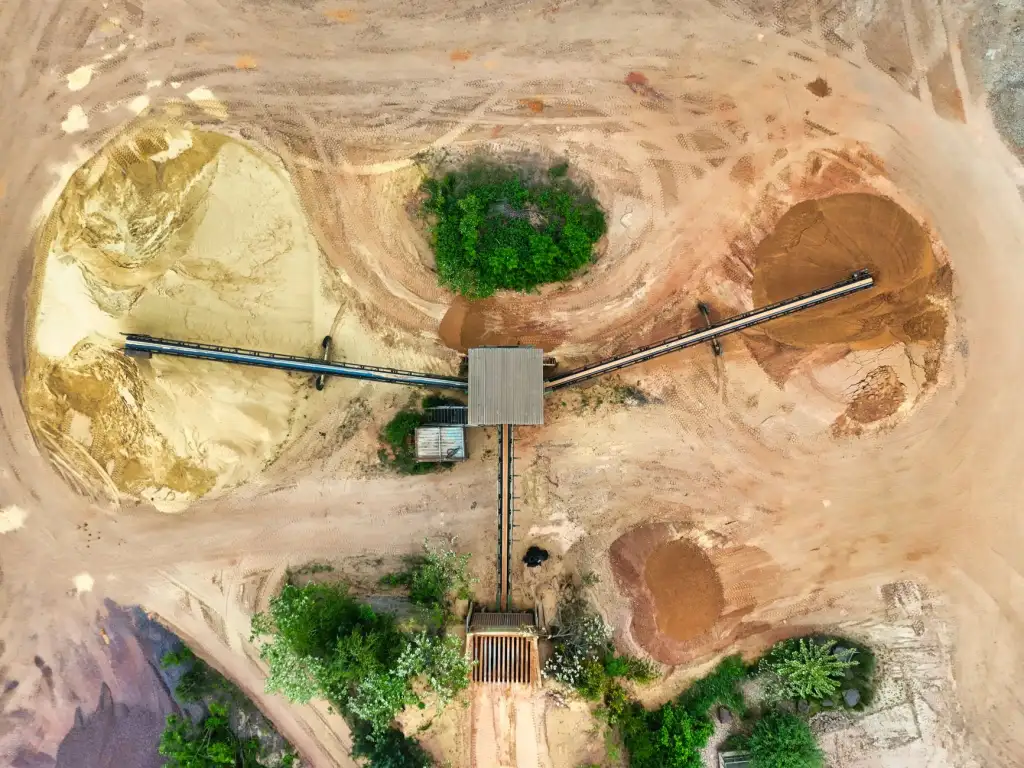
山西砂石骨料市场:供需格局正在悄然生变
进入三季度以来,山西建筑砂石骨料市场的供需关系呈现出明显的区域分化特征。太原、晋中、长治等核心城市因基建项目集中开工,砂石料与石子的日消耗量较二季度提升了约15%,而部分县域市场却因房地产项目收缩,出现阶段性供大于求。这种冷热不均的态势,直接影响了水泥及骨料价格的走势。
从矿山端来看,环保整治与绿色矿山建设的持续推进,让一批小型、不合规的采石场关停退出。据行业不完全统计,仅吕梁、临汾两地,过去一年就有超过30条中小型碎石生产线被整合或淘汰。供应端的收缩,本应对价格形成支撑,但受制于下游资金回笼慢、搅拌站开工率不足等因素,水泥价格在7、8月份反而经历了一轮窄幅震荡下行,P.O 42.5散装水泥出厂价一度回落至320-340元/吨的区间。
成本与需求的博弈:机制砂与石粉的角色转变
值得关注的是,机制砂在山西的应用占比已悄然突破60%,成为替代天然河砂的主力。然而,机制砂的生产成本受矿山母岩材质、破碎工艺及用电价格影响极大。以忻州地区为例,采用干法工艺生产的机制砂,其石粉含量控制在10%以内时,每吨生产成本较湿法工艺高出约8-12元。这部分成本,在当前的弱行情下很难完全向下游传导。
另一方面,混凝土搅拌站为了控制成本,开始更精细地调配配合比。一些企业尝试将石粉作为矿物掺合料部分替代粉煤灰,这在一定程度上缓解了优质粉煤灰紧缺的压力,但也对石粉的细度模数和亚甲蓝值提出了更高要求。我们接触到的多家商砼站反馈,目前对石子的粒形和压碎值指标把关更严,片状颗粒含量超标的骨料即便价格低10元/吨也难以被接受。
供需平衡点的再校准与采购策略建议
当前市场的核心矛盾在于:供给端的区域性收紧与需求端的资金约束并存。短期来看,水泥价格在错峰生产计划落地后,或有小幅反弹空间,但涨幅受限于下游接受度。砂石料价格则预计维持“大稳小动”格局,优质高料(如精品机制砂、级配良好的碎石)与普通料之间的价差将进一步拉大。
针对目前的行情,给山西本地施工企业和搅拌站几点务实建议:
- 锁定长协资源:与具备矿山背景和稳定物流能力的供应商签订季度或半年度锁价协议,规避短期波动。
- 重视料源检测:特别是机制砂的压碎值、石粉含量及级配波动,建议每批次进场抽检,避免因骨料质量波动导致混凝土强度异常。
- 关注区域价差:太原周边与晋北、晋南的砂石价差通常在20-40元/吨,若运输半径允许,可跨区域比价采购以摊薄成本。
山西海旭建筑材料销售有限公司作为扎根本地的供应服务商,我们注意到近期太原、榆次等地多个重点路桥项目对高性能混凝土用骨料的需求明显增加,这类项目对石子的母岩强度要求普遍在100MPa以上,且对含泥量极为敏感。这要求供应端必须具备精细化的筛分和冲洗能力,单纯依靠倒卖毛料的小贸易商将越来越难以满足此类订单。
展望四季度,随着专项债资金加速落地及部分高速、水利项目进入主体施工阶段,山西砂石骨料需求有望环比回暖。但价格上行空间依然受限,预计水泥价格以稳中有升为主,涨幅控制在5%以内;而砂石料的中长期逻辑仍在于“量价分离”——即优质料源价格坚挺,低端普料竞争加剧。对于下游而言,比价不是唯一出路,构建质量稳定、供应连续的供应链体系,才是抵御市场波动的根本。海旭建材也将持续深耕骨料领域,为山西基建提供更可靠的用料保障。